18/09/2022 05:26
Phương Nhung (23 tuổi) cố gắng tự nấu ăn nhằm tiết kiệm. Tuy nhiên, thói quen sinh hoạt mới chỉ làm cô mệt mỏi và không dành dụm được gì.
Cách đây vài tháng, khi giá thịt, giá xăng bắt đầu tăng, Phương Nhung (23 tuổi, quận Bình Thạnh, TP.HCM) tự nhủ mình phải tiết kiệm. Thu nhập hạn chế, nhân viên truyền thông này không muốn bị ảnh hưởng bởi bão giá.
Tuy nhiên, đến hiện tại, cô tự nhận kế hoạch thắt lưng buộc bụng của mình hoàn toàn đổ bể. Không những không dành dụm được gì, cô thậm chí còn tiêu âm vào lương, phải vay mượn để trả tiền thuê nhà.
“Thu nhập không tăng, trong khi giá cả leo thang chóng mặt. Tôi cố cắt giảm từ tiền ăn, tiền đi lại cho đến vui chơi, song đều vô ích. Nói chung, vì không có kế hoạch rõ ràng, tôi chỉ quanh quẩn với vài đồng bạc lẻ chứ không thật sự dành dụm được gì”, cô chia sẻ với Zing.
Giai đoạn giá xăng liên tiếp đạt đỉnh mới, cước xe công nghệ tăng cao, Phương Nhung quyết định tự chạy xe máy thay vì sử dụng phương tiện dịch vụ như trước đó.
Cô nhẩm tính cách làm này giúp mình tiết kiệm khoảng 500.000 đồng/tháng. Tuy vậy, cô không lường đến các khoản tiền cho việc gửi xe, bảo dưỡng, bảo trì…
“Mỗi điểm gửi xe công cộng vỉa hè đều thu 10.000-20.000 đồng/lượt. Tính toán lại, tôi chỉ để dư được khoảng 200.000 đồng/tháng nhờ việc đi xe máy, quả thực không bõ bèn gì”, cô kể lại.
Không những vậy, kế hoạch nấu cơm mang đi làm của Phương Nhung không mang lại kết quả như cô kỳ vọng. Giá cả thịt, rau, gia vị đều tăng, một bữa đủ dinh dưỡng với món mặn, rau, canh và tráng miệng mà cô tự nấu có giá khoảng 40.000-50.000 đồng, rẻ hơn nhưng không đáng kể so với hàng quán.
“Nếu cắt giảm khẩu phần, tôi dễ đói vào buổi chiều, phát sinh việc gọi thêm đồ uống và tốn kém thêm. Có một tháng, tôi mua vé máy bay để về quê đám cưới bạn. Giá vé cao vì đúng cao điểm du lịch. Tôi phải vay thêm người thân để trả tiền nhà sau đó”, cô thở dài.
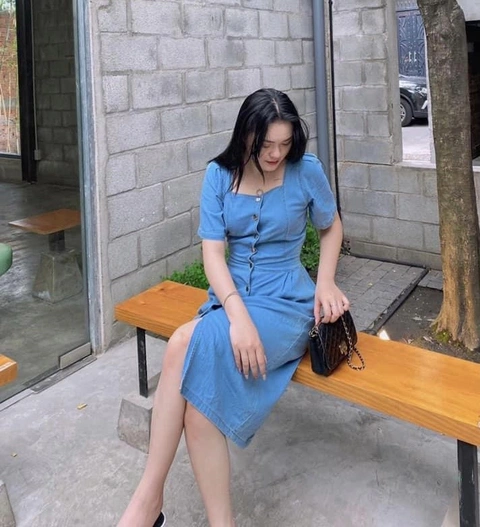
Phương Nhung tự nấu ăn, chạy xe, song không tiết kiệm được là bao. Ảnh: NVCC.
Tương tự Phương Nhung, Hữu Phước (21 tuổi, TP Thủ Đức, TP.HCM) cũng thừa nhận mình thất bại khi cố tiết kiệm thời bão giá.
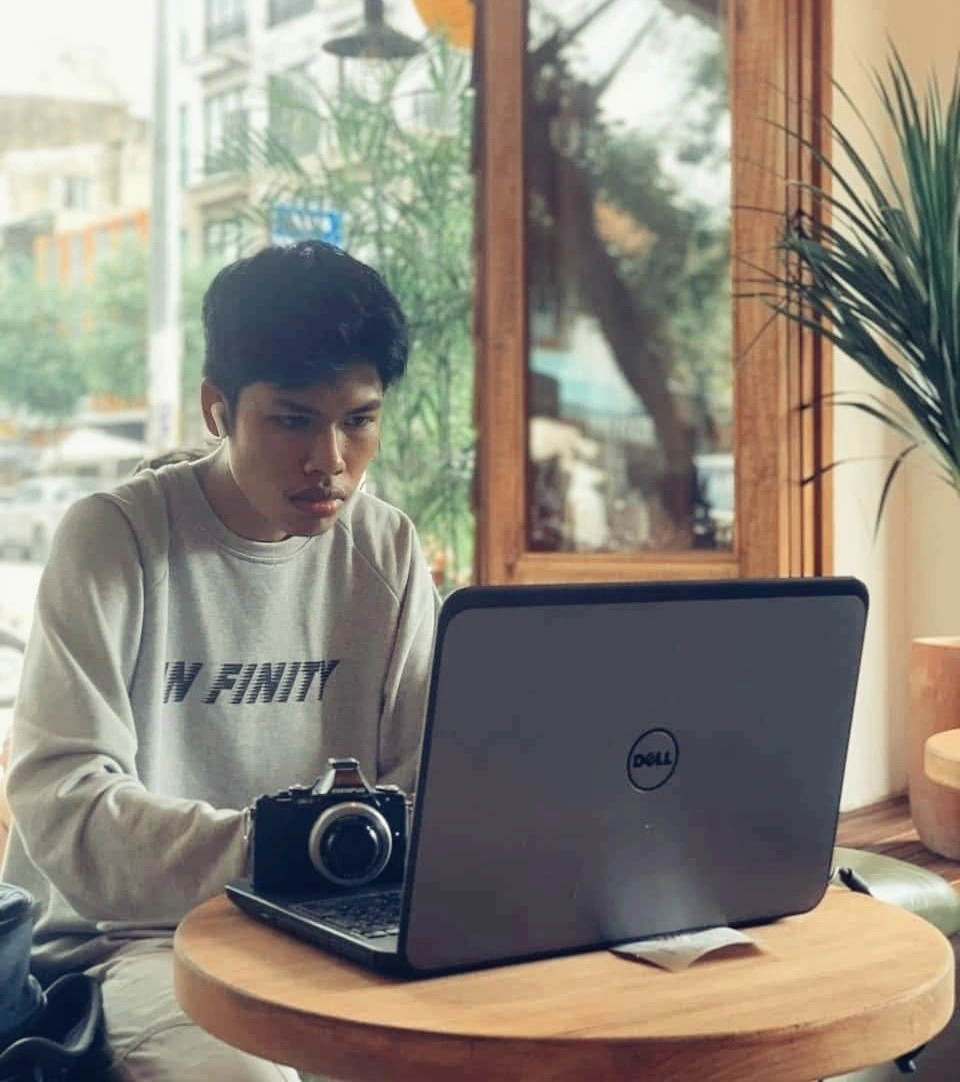
Hữu Phước mong muốn duy trì tiết kiệm thời bão giá, song lại tiêu âm vào khoản tiền này. Ảnh: NVCC.
Mức lương cố định của anh là 10 triệu đồng/tháng, thông thường để dư được khoảng 4 triệu đồng/tháng sau khi chi trả các khoản như tiền nhà, điện nước, ăn uống hàng ngày…
Tuy nhiên, hơn 2 tháng qua, dù cố thắt lưng buộc bụng song anh vẫn tiêu hụt vào tài khoản tiết kiệm.
“Tôi cắt giảm việc đi cà phê chạy deadline, thậm chí xin làm online luôn tại nhà để đỡ chi phí ăn uống, xăng xe đến văn phòng. Nhưng không gian phòng trọ bí bách, dễ buồn ngủ, tôi lại tùy hứng đặt đồ về nhâm nhi, hôm thì bánh tráng trộn, hôm lại trà sữa”, Phước nói, cho biết thêm vào 2 tháng qua, ứng dụng quản lý tài chính của mình đều báo cáo khoản chi tăng thêm khoảng 1,5 triệu đồng/tháng.
Không khác Phương Nhung, Hữu Phước là bao, Phương Anh (23 tuổi, quận 7, TP.HCM) khẳng định cách tốt nhất để đối mặt với bão giá là gia tăng thu nhập, thay vì tiết kiệm một cách nhỏ nhặt, ngắn hạn.
Cô có thu nhập 6 triệu đồng/tháng từ công việc văn phòng. Giai đoạn giá cả tiêu dùng tăng cao, cô gặp khó khi bản thân duy trì chế độ ăn eat clean với giá thành thực phẩm đắt gấp đôi, gấp ba so với hàng phổ thông.
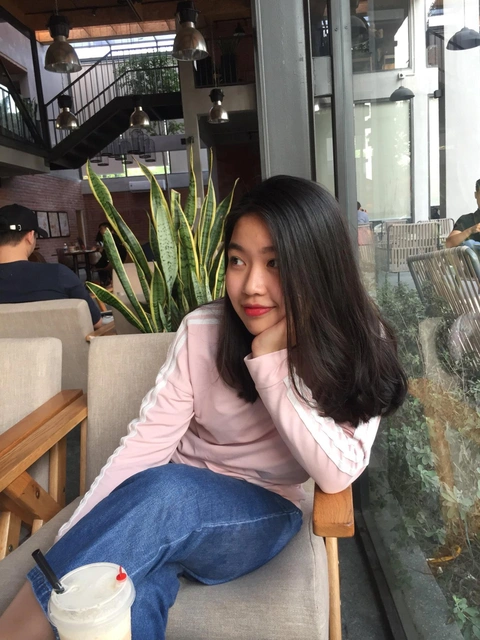
Phương Anh muốn cắt giảm chi phí cho ăn uống, nhưng không thành công. Ảnh: NVCC.
“Một chai dầu ăn bình thường có giá 65.000 đồng, nhưng dầu ăn không calo lại 200.000 đồng. Bột yến mạch hay các loại hạt có giá 150.000-300.000 đồng/túi. Mỗi tháng, tôi tốn khoảng 4 triệu đồng tiền ăn”, cô nhẩm tính.
3 tháng qua, cô quyết định thử tối giản các bữa, thay hạt bằng hoa quả rẻ hơn để giảm chi phí.
Dù vậy, do thay đổi thói quen mới chưa cân bằng dinh dưỡng, Phương Anh thường xuyên có cảm giác thèm ăn. Để thỏa mãn cơn đói, cô lại đặt món chay, đồ “healthy” ở nhà hàng.
“Một suất salad nhỏ ở tiệm có giá khoảng 150.000 đồng, sau đó tăng thêm 20.000 đồng chưa kể phí ship. Tôi khó có thể cắt giảm ăn uống, do vậy sau đó quyết định hạn chế du lịch, tụ họp bạn bè để đáp ứng nhu cầu sức khỏe”, cô nói thêm.
Lạm phát đẩy giá cả tiêu dùng lên cao đã tạo nên cuộc khủng hoảng chi phí sinh hoạt, gây ảnh hưởng nặng nề đến đời sống của nhiều người.
Tiết kiệm tiền thường là phương án tối ưu trong tình huống này. Tuy nhiên, dành dụm bằng cách cắt giảm chi tiêu cho hạng mục sinh hoạt cố định (ăn uống, đi lại), thường được gọi là tiết kiệm triệt để, lại không hoàn toàn phù hợp với nhiều người.
Trao đổi với Zing, ông Long Phan, Chủ tịch AFA Group, cho rằng tiết kiệm một cách khắc khổ không phải phương án tốt.
Thay vào đó, người trẻ có thể áp dụng phương pháp “Pay Yourself First”, có nghĩa là tiết kiệm trước khi chi tiêu, để xây dựng cho mình nền tảng tài chính vững mạnh.
“Một trong những nguyên tắc căn bản để xác định tỷ lệ tiết kiệm trên thu nhập chính là độ tuổi. Nếu ở độ tuổi 20, tỷ lệ tiết kiệm của bạn tương ứng là 20% thu nhập, đến độ tuổi 30 thì nâng lên tiết kiệm 30% thu nhập. Đây là nguyên lý chung, tùy thuộc điều kiện, năng lực và kế hoạch tài chính mà mỗi người sẽ xác định cụ thể tỷ lệ tiết kiệm trên thu nhập của mình trong mỗi giai đoạn khác nhau”, ông nói.
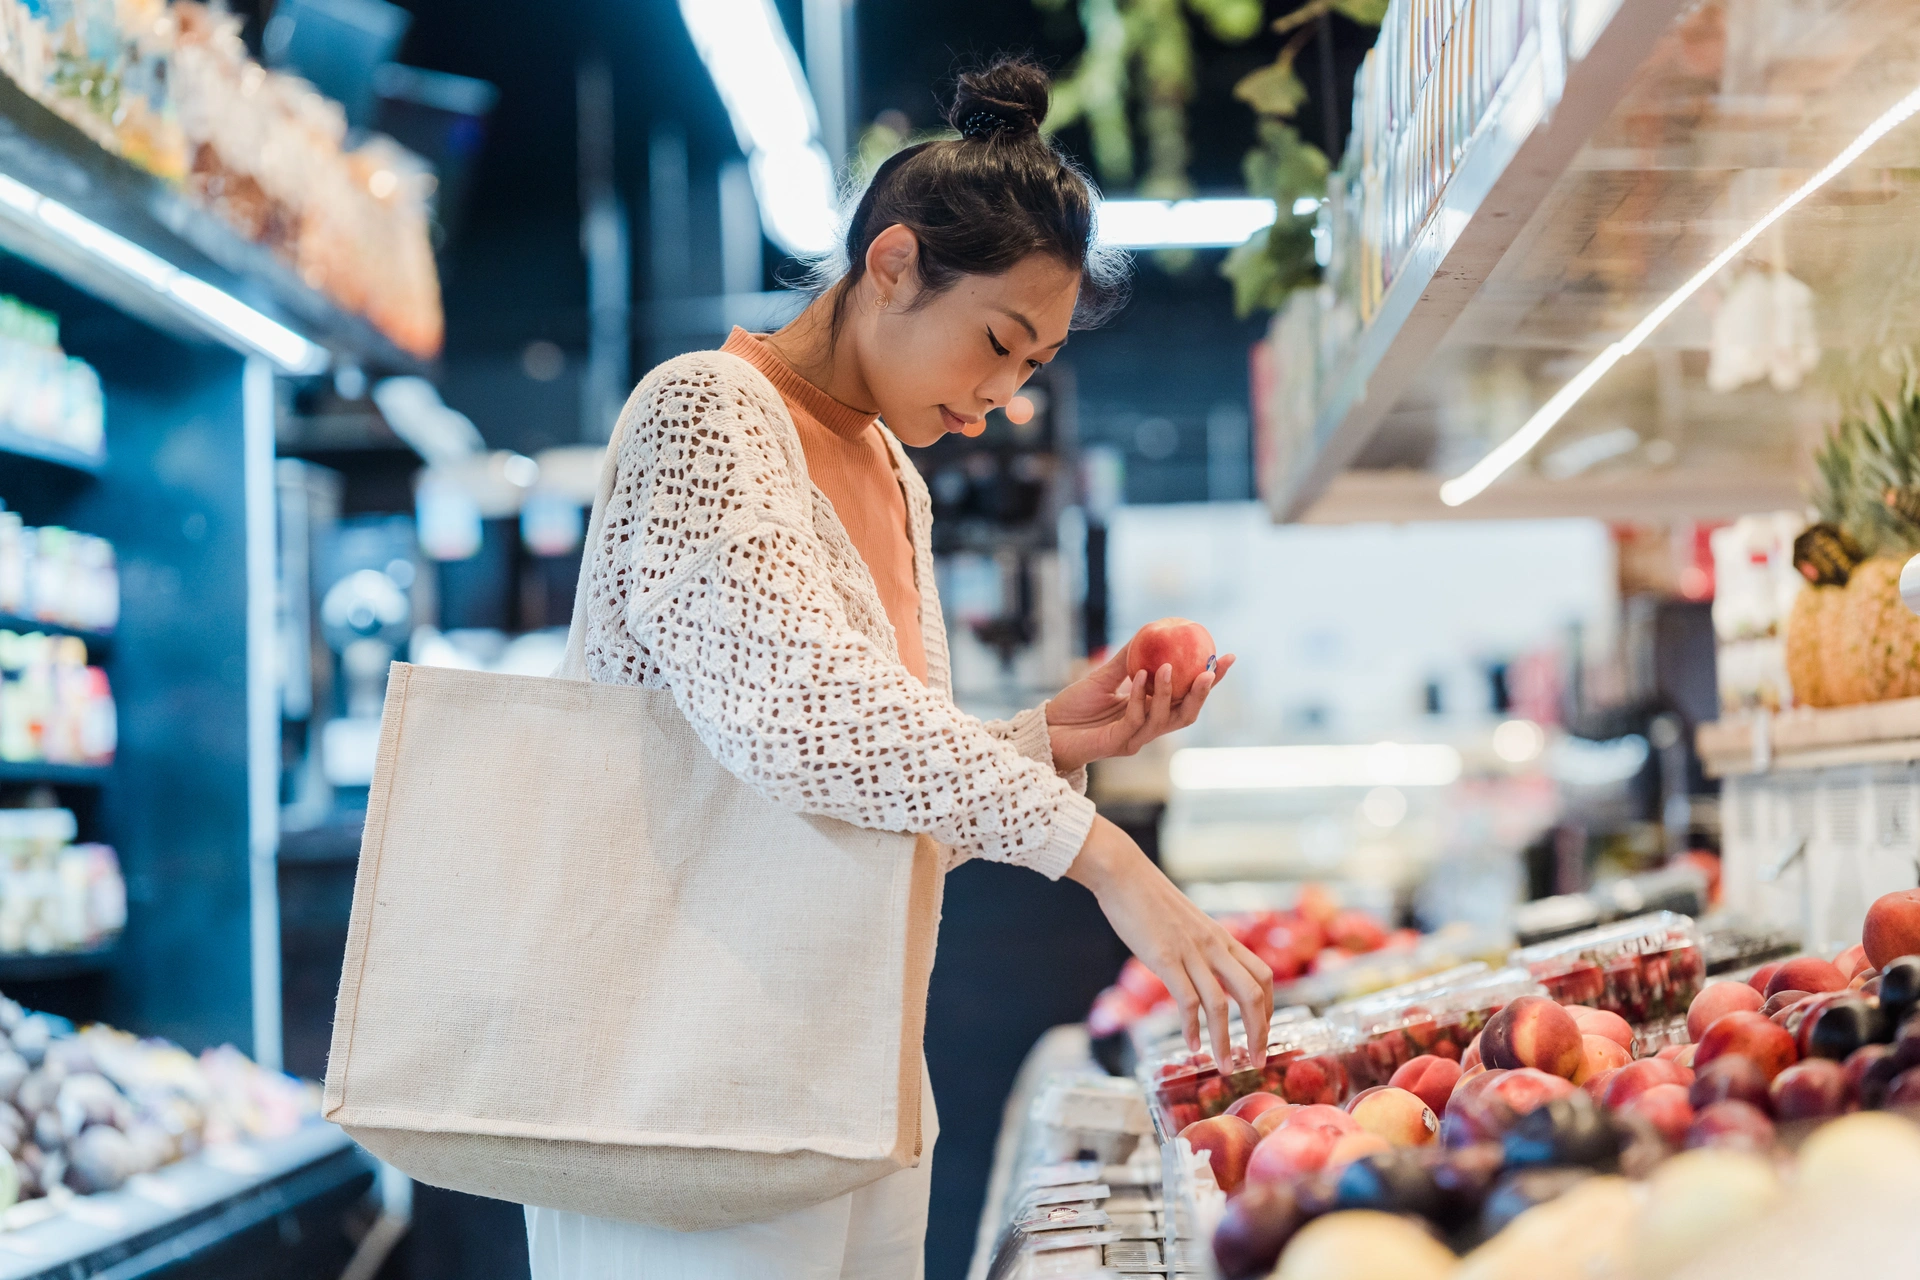
Theo chuyên gia, chúng ta không thể chờ đến khi rủi ro mới lo tiết kiệm. Ảnh minh họa: Greta Hoffman/Pexels.
Trong khi đó, theo chuyên gia Lâm Minh Chánh, Chủ tịch Trường Quản trị Kinh doanh BizUni, việc tiết kiệm ngắn hạn, chờ đến lúc khó khăn mới tiết kiệm sẽ đẩy chúng ta vào trạng thái mất an toàn tài chính.
Những người có quỹ an toàn tài chính có thể đối phó với rủi ro bất ngờ như đại dịch, bão giá… Ngược lại, người không có quỹ trên có xu hướng phó mặc tương lai của mình và gia đình cho bất trắc.
“Với người có của ăn của để, con đường đạt an toàn tài chính rất đơn giản. Tuy vậy, với các gia đình hoặc bạn trẻ bình thường, sống vừa đủ dựa trên thu nhập hàng tháng, đây lại là một vấn đề nan giải”, ông nói với Zing.
Theo vị chuyên gia, muốn an toàn và dễ dàng đối phó rủi ro, người trẻ nói riêng phải hiểu rõ thế nào là quản lý tiền bạc, bao gồm các bước:
Cố gắng kiếm tiền
Hầu hết chúng ta nhiệt huyết trong việc kiếm tiền khi còn trẻ và mới có việc làm. Tuy nhiên, vài năm sau khi đã có thể chu cấp cho cuộc sống, nhiều người thường hài lòng với mức lương và chất lượng sống đang có.
Điều này hoàn toàn không nên.
Ở các nước tư bản, đa phần những người trẻ làm việc rất cật lực. Họ làm thêm giờ, đồng thời nhận việc thứ hai để kiếm thêm thu nhập, trang trải chi phí và để tích lũy cho tương lai.
Khi bạn còn có thể lao động và minh mẫn trí óc, hãy tăng thu nhập bằng mọi cách, miễn là làm công việc lương thiện, chân chính.
Tiết kiệm trước khi sử dụng tiền
Bạn có thể bắt đầu thực hành bằng cách giữ lại 10-15% số tiền mới có, đưa nó vào một quỹ riêng. Số còn lại phân bổ vào các quỹ như sinh hoạt thiết yếu, chi tiêu mua sắm, quỹ đào tạo, giao tiếp, du lịch,…
Nếu ai đó cảm thấy họ đang phải thắt lưng buộc bụng, không thể trích ra 10% hay 15%, họ có thể xem lại bản thân có đang ăn ngoài, uống cà phê, mua sắm,… hay không.
Tìm cách giữ tiền
Rất nhiều người mất tiền hàng ngày vì chưa biết cách giữ tiền. Nguyên nhân và hướng phòng ngừa gồm:
Đầu tư để tiền sinh ra tiền
Nói đến quản trị tài chính là nói đến lãi suất, tỷ suất lợi nhuận. Chúng ta sẽ không bao giờ đạt được những mục tiêu tài chính cho mình và gia đình nếu không biết đầu tư để tiền sinh ra tiền.
Quản lý thuế là cần thiết nhưng không nên để người dân gánh mọi hậu quả của lỗi dữ liệu, mạo danh hay thủ tục kéo dài. Thời gian qua,...





Dòng dầu từ Vịnh Ba Tư đã vượt mức trước khi xung đột tại Iran xảy ra, nhờ một hệ thống vận chuyển mới dưới sự bảo vệ của Mỹ,...
Thủ tướng yêu cầu hoàn thiện quy định về mua sắm, đấu thầu thuốc và thiết bị y tế, bảo đảm công khai, minh bạch, phù hợp khả năng chi...
Lão bà huyền thoại này được ngưỡng mộ bởi ý chí làm giàu và sức mạnh vượt qua bao sóng gió như vướng vòng lao lý, bị chồng bỏ rơi,...
Quản lý thuế là cần thiết nhưng không nên để người dân gánh mọi hậu quả của lỗi dữ liệu, mạo danh hay thủ tục kéo dài. Thời gian qua,...
Sau giáo dục, Tập đoàn Nguyễn Hoàng (NHG) tiếp tục mở rộng sang Y tế. Ngày 20/9/2026, Tập đoàn chính thức vận hành Bệnh viện Đại học Quốc tế Hồng...
Người kỹ sư gốc Hương Thuỷ, Hà Tĩnh là một trong những nhân tài AI của Google. Tháng 8/2026, giới công nghệ và đầu tư trí tuệ nhân tạo (AI)...
Cựu Bộ trưởng Y tế Nguyễn Thị Kim Tiến đã được xét giảm từ 6 năm xuống 3 năm tù do khắc phục xong 108 tỷ đồng và nộp thêm...
Sáng 2-10, Ban Tổ chức Trung ương tổ chức Hội thảo khoa học “Nâng cao chất lượng công tác quản lý đảng viên đáp ứng yêu cầu, nhiệm vụ trong...
Một mét khối nước đến được người sử dụng là kết quả của cả một chuỗi vận hành. Ở mỗi khâu, các đơn vị cấp nước phải đồng thời kiểm...
Không cần bỏ vốn nhập hàng, không phải thuê mặt bằng hay trực tiếp đứng quầy, người tham gia có thể trở thành một “người bán hàng” cho Bách Hóa...
Cục Thuế vừa ban hành Công văn 5622/CT-NVT về việc triển khai tạm hoãn xuất cảnh theo quy định tại Nghị định 252/2026/NĐ-CP. Theo hướng dẫn, không phụ thuộc có...

Bảo hiểm Xã hội TP. HCM vừa công khai danh sách chậm đóng từ 3 tháng trở lên, trong đó xuất hiện nhiều doanh nghiệp bất động sản, xây dựng...
Giáo hoàng Leo XIV kêu gọi tăng cường quản trị để AI thành công cụ phục vụ hiệu quả cho con người Ngày 25/9, trong cuộc gặp Tổng thống Pháp...
Đại học này tiền thân là Trường Huấn nghiệp Gò Vấp, do các tu sĩ dòng Don Bosco thành lập năm 1956 Thanh tra Chính phủ vừa ban hành Thông...
Nhà thờ đổ Hải Lý với tháp chuông đứng sát mép sóng vừa được UBND tỉnh Ninh Bình công nhận Điểm du lịch Khu chứng tích biến đổi khí hậu....

18/09/2022 05:26
Phương Nhung (23 tuổi) cố gắng tự nấu ăn nhằm tiết kiệm. Tuy nhiên, thói quen sinh hoạt mới chỉ làm cô mệt mỏi và không dành dụm được gì.
Cách đây vài tháng, khi giá thịt, giá xăng bắt đầu tăng, Phương Nhung (23 tuổi, quận Bình Thạnh, TP.HCM) tự nhủ mình phải tiết kiệm. Thu nhập hạn chế, nhân viên truyền thông này không muốn bị ảnh hưởng bởi bão giá.
Tuy nhiên, đến hiện tại, cô tự nhận kế hoạch thắt lưng buộc bụng của mình hoàn toàn đổ bể. Không những không dành dụm được gì, cô thậm chí còn tiêu âm vào lương, phải vay mượn để trả tiền thuê nhà.
“Thu nhập không tăng, trong khi giá cả leo thang chóng mặt. Tôi cố cắt giảm từ tiền ăn, tiền đi lại cho đến vui chơi, song đều vô ích. Nói chung, vì không có kế hoạch rõ ràng, tôi chỉ quanh quẩn với vài đồng bạc lẻ chứ không thật sự dành dụm được gì”, cô chia sẻ với Zing.
Giai đoạn giá xăng liên tiếp đạt đỉnh mới, cước xe công nghệ tăng cao, Phương Nhung quyết định tự chạy xe máy thay vì sử dụng phương tiện dịch vụ như trước đó.
Cô nhẩm tính cách làm này giúp mình tiết kiệm khoảng 500.000 đồng/tháng. Tuy vậy, cô không lường đến các khoản tiền cho việc gửi xe, bảo dưỡng, bảo trì…
“Mỗi điểm gửi xe công cộng vỉa hè đều thu 10.000-20.000 đồng/lượt. Tính toán lại, tôi chỉ để dư được khoảng 200.000 đồng/tháng nhờ việc đi xe máy, quả thực không bõ bèn gì”, cô kể lại.
Không những vậy, kế hoạch nấu cơm mang đi làm của Phương Nhung không mang lại kết quả như cô kỳ vọng. Giá cả thịt, rau, gia vị đều tăng, một bữa đủ dinh dưỡng với món mặn, rau, canh và tráng miệng mà cô tự nấu có giá khoảng 40.000-50.000 đồng, rẻ hơn nhưng không đáng kể so với hàng quán.
“Nếu cắt giảm khẩu phần, tôi dễ đói vào buổi chiều, phát sinh việc gọi thêm đồ uống và tốn kém thêm. Có một tháng, tôi mua vé máy bay để về quê đám cưới bạn. Giá vé cao vì đúng cao điểm du lịch. Tôi phải vay thêm người thân để trả tiền nhà sau đó”, cô thở dài.
Phương Nhung tự nấu ăn, chạy xe, song không tiết kiệm được là bao. Ảnh: NVCC.
Tương tự Phương Nhung, Hữu Phước (21 tuổi, TP Thủ Đức, TP.HCM) cũng thừa nhận mình thất bại khi cố tiết kiệm thời bão giá.
Hữu Phước mong muốn duy trì tiết kiệm thời bão giá, song lại tiêu âm vào khoản tiền này. Ảnh: NVCC.
Mức lương cố định của anh là 10 triệu đồng/tháng, thông thường để dư được khoảng 4 triệu đồng/tháng sau khi chi trả các khoản như tiền nhà, điện nước, ăn uống hàng ngày…
Tuy nhiên, hơn 2 tháng qua, dù cố thắt lưng buộc bụng song anh vẫn tiêu hụt vào tài khoản tiết kiệm.
“Tôi cắt giảm việc đi cà phê chạy deadline, thậm chí xin làm online luôn tại nhà để đỡ chi phí ăn uống, xăng xe đến văn phòng. Nhưng không gian phòng trọ bí bách, dễ buồn ngủ, tôi lại tùy hứng đặt đồ về nhâm nhi, hôm thì bánh tráng trộn, hôm lại trà sữa”, Phước nói, cho biết thêm vào 2 tháng qua, ứng dụng quản lý tài chính của mình đều báo cáo khoản chi tăng thêm khoảng 1,5 triệu đồng/tháng.
Không khác Phương Nhung, Hữu Phước là bao, Phương Anh (23 tuổi, quận 7, TP.HCM) khẳng định cách tốt nhất để đối mặt với bão giá là gia tăng thu nhập, thay vì tiết kiệm một cách nhỏ nhặt, ngắn hạn.
Cô có thu nhập 6 triệu đồng/tháng từ công việc văn phòng. Giai đoạn giá cả tiêu dùng tăng cao, cô gặp khó khi bản thân duy trì chế độ ăn eat clean với giá thành thực phẩm đắt gấp đôi, gấp ba so với hàng phổ thông.
Phương Anh muốn cắt giảm chi phí cho ăn uống, nhưng không thành công. Ảnh: NVCC.
“Một chai dầu ăn bình thường có giá 65.000 đồng, nhưng dầu ăn không calo lại 200.000 đồng. Bột yến mạch hay các loại hạt có giá 150.000-300.000 đồng/túi. Mỗi tháng, tôi tốn khoảng 4 triệu đồng tiền ăn”, cô nhẩm tính.
3 tháng qua, cô quyết định thử tối giản các bữa, thay hạt bằng hoa quả rẻ hơn để giảm chi phí.
Dù vậy, do thay đổi thói quen mới chưa cân bằng dinh dưỡng, Phương Anh thường xuyên có cảm giác thèm ăn. Để thỏa mãn cơn đói, cô lại đặt món chay, đồ “healthy” ở nhà hàng.
“Một suất salad nhỏ ở tiệm có giá khoảng 150.000 đồng, sau đó tăng thêm 20.000 đồng chưa kể phí ship. Tôi khó có thể cắt giảm ăn uống, do vậy sau đó quyết định hạn chế du lịch, tụ họp bạn bè để đáp ứng nhu cầu sức khỏe”, cô nói thêm.
Lạm phát đẩy giá cả tiêu dùng lên cao đã tạo nên cuộc khủng hoảng chi phí sinh hoạt, gây ảnh hưởng nặng nề đến đời sống của nhiều người.
Tiết kiệm tiền thường là phương án tối ưu trong tình huống này. Tuy nhiên, dành dụm bằng cách cắt giảm chi tiêu cho hạng mục sinh hoạt cố định (ăn uống, đi lại), thường được gọi là tiết kiệm triệt để, lại không hoàn toàn phù hợp với nhiều người.
Trao đổi với Zing, ông Long Phan, Chủ tịch AFA Group, cho rằng tiết kiệm một cách khắc khổ không phải phương án tốt.
Thay vào đó, người trẻ có thể áp dụng phương pháp “Pay Yourself First”, có nghĩa là tiết kiệm trước khi chi tiêu, để xây dựng cho mình nền tảng tài chính vững mạnh.
“Một trong những nguyên tắc căn bản để xác định tỷ lệ tiết kiệm trên thu nhập chính là độ tuổi. Nếu ở độ tuổi 20, tỷ lệ tiết kiệm của bạn tương ứng là 20% thu nhập, đến độ tuổi 30 thì nâng lên tiết kiệm 30% thu nhập. Đây là nguyên lý chung, tùy thuộc điều kiện, năng lực và kế hoạch tài chính mà mỗi người sẽ xác định cụ thể tỷ lệ tiết kiệm trên thu nhập của mình trong mỗi giai đoạn khác nhau”, ông nói.
Theo chuyên gia, chúng ta không thể chờ đến khi rủi ro mới lo tiết kiệm. Ảnh minh họa: Greta Hoffman/Pexels.
Trong khi đó, theo chuyên gia Lâm Minh Chánh, Chủ tịch Trường Quản trị Kinh doanh BizUni, việc tiết kiệm ngắn hạn, chờ đến lúc khó khăn mới tiết kiệm sẽ đẩy chúng ta vào trạng thái mất an toàn tài chính.
Những người có quỹ an toàn tài chính có thể đối phó với rủi ro bất ngờ như đại dịch, bão giá… Ngược lại, người không có quỹ trên có xu hướng phó mặc tương lai của mình và gia đình cho bất trắc.
“Với người có của ăn của để, con đường đạt an toàn tài chính rất đơn giản. Tuy vậy, với các gia đình hoặc bạn trẻ bình thường, sống vừa đủ dựa trên thu nhập hàng tháng, đây lại là một vấn đề nan giải”, ông nói với Zing.
Theo vị chuyên gia, muốn an toàn và dễ dàng đối phó rủi ro, người trẻ nói riêng phải hiểu rõ thế nào là quản lý tiền bạc, bao gồm các bước:
Cố gắng kiếm tiền
Hầu hết chúng ta nhiệt huyết trong việc kiếm tiền khi còn trẻ và mới có việc làm. Tuy nhiên, vài năm sau khi đã có thể chu cấp cho cuộc sống, nhiều người thường hài lòng với mức lương và chất lượng sống đang có.
Điều này hoàn toàn không nên.
Ở các nước tư bản, đa phần những người trẻ làm việc rất cật lực. Họ làm thêm giờ, đồng thời nhận việc thứ hai để kiếm thêm thu nhập, trang trải chi phí và để tích lũy cho tương lai.
Khi bạn còn có thể lao động và minh mẫn trí óc, hãy tăng thu nhập bằng mọi cách, miễn là làm công việc lương thiện, chân chính.
Tiết kiệm trước khi sử dụng tiền
Bạn có thể bắt đầu thực hành bằng cách giữ lại 10-15% số tiền mới có, đưa nó vào một quỹ riêng. Số còn lại phân bổ vào các quỹ như sinh hoạt thiết yếu, chi tiêu mua sắm, quỹ đào tạo, giao tiếp, du lịch,…
Nếu ai đó cảm thấy họ đang phải thắt lưng buộc bụng, không thể trích ra 10% hay 15%, họ có thể xem lại bản thân có đang ăn ngoài, uống cà phê, mua sắm,… hay không.
Tìm cách giữ tiền
Rất nhiều người mất tiền hàng ngày vì chưa biết cách giữ tiền. Nguyên nhân và hướng phòng ngừa gồm:
Đầu tư để tiền sinh ra tiền
Nói đến quản trị tài chính là nói đến lãi suất, tỷ suất lợi nhuận. Chúng ta sẽ không bao giờ đạt được những mục tiêu tài chính cho mình và gia đình nếu không biết đầu tư để tiền sinh ra tiền.



© Copyright 2009 – 2029 VTOCgroup, All rights reserved
® Kinh Tế An Ninh giữ bản quyền nội dung trên website này