05/10/2026 04:47
Công văn nêu rõ, việc áp dụng biện pháp tạm hoãn xuất cảnh phải bảo đảm đúng đối tượng, đúng điều kiện, đúng trình tự theo quy định của Luật Quản lý thuế, Nghị định số 252/2026/NĐ-CP; bảo đảm quyền và lợi ích hợp pháp của người nộp thuế; việc hủy bỏ tạm hoãn xuất cảnh phải được thực hiện ngay khi người nộp thuế đáp ứng điều kiện theo quy định.
Về tạm hoãn xuất cảnh
Theo quy định tại điểm c khoản 1 Điều 28 Nghị định số 252/2026/NĐ-CP, “cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp cơ quan quản lý thuế đủ căn cứ để xác định và đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký theo quy định, sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định” thuộc trường hợp bị tạm hoãn xuất cảnh.
Theo quy định tại điểm a.1 khoản 3 Điều 28 Nghị định 252/2026/NĐ-CP, “trước thời điểm thông báo tạm hoãn xuất cảnh 30 ngày, cơ quan quản lý thuế thông qua Hệ thống thông tin quản lý thuế gửi đến tài khoản giao dịch thuế điện tử của người nộp thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh, đồng thời công khai thông báo này trên trang thông tin điện tử của cơ quan quản lý thuế”.
Căn cứ các quy định nêu trên, điều kiện và trình tự áp dụng biện pháp tạm hoãn xuất cảnh đối với người nộp thuế ở trạng thái 06 đã có thay đổi so với quy định tại Nghị định số 49/2025/NĐ-CP.
Theo đó, sau 90 ngày kể từ ngày cơ quan thuế ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký, nếu người nộp thuế không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế thì cơ quan thuế ban hành Thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh.
Sau 30 ngày kể từ ngày cơ quan thuế ban hành Thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà người nộp thuế vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, thì cơ quan thuế ban hành Thông báo tạm hoãn xuất cảnh đối với người nộp thuế.
Việc áp dụng biện pháp tạm hoãn xuất cảnh đối với các trường hợp nêu trên không phụ thuộc vào việc người nộp thuế đang phát sinh tiền thuế nợ hay không.
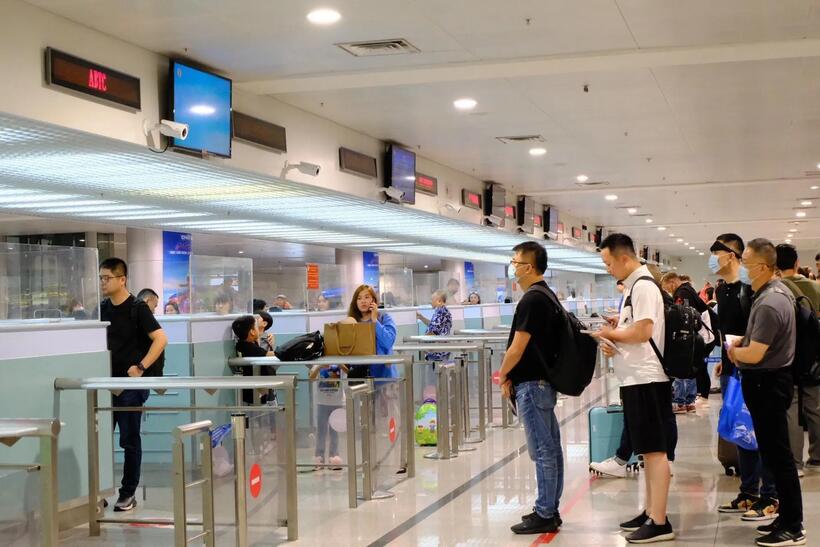
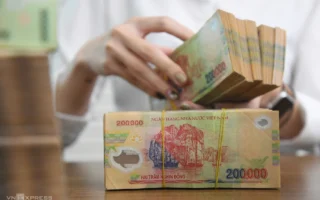
Ảnh minh họa. Nguồn: Thanh Niên.
Về hủy bỏ tạm hoãn xuất cảnh
Theo hướng dẫn, người nộp thuế là cá nhân kinh doanh, chủ hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã ở trạng thái 06, khi người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế và đã hoàn thành việc nộp hồ sơ khai thuế còn thiếu, báo cáo tình hình sử dụng hóa đơn (đối với hóa đơn giấy theo quy định trước đây, nếu có), số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ, đồng thời cơ quan thuế đã xử phạt đối với các hành vi vi phạm pháp luật về thuế, hóa đơn tính đến thời điểm người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế theo quy định tại điểm b khoản 1 Điều 18 Thông tư số 90/2026/TT-BTC, nếu số tiền thuế nợ còn phải nộp dưới 50 triệu đồng (đối với cá nhân kinh doanh, chủ hộ kinh doanh) hoặc 500 triệu đồng (đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã) thì cơ quan thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh đối với người nộp thuế.
Người nộp thuế có trách nhiệm hoàn thành đầy đủ nghĩa vụ về thuế, hóa đơn với cơ quan thuế trong thời hạn 30 ngày kể từ ngày cơ quan thuế ban hành Thông báo về các nghĩa vụ thuế phải hoàn thành trước khi khôi phục mã số thuế (Thông báo số 19.1/TB-ĐKT).
Trường hợp người nộp thuế không hoàn thành nghĩa vụ trong thời hạn nêu tại Thông báo số 19.1/TB-ĐKT, cơ quan thuế ban hành Thông báo về việc mã số thuế không được khôi phục (mẫu số 38/TB-ĐKT), khi đó người nộp thuế tiếp tục ở trạng thái 06 và thuộc trường hợp bị tạm hoãn xuất cảnh.
Trường hợp người nộp thuế ở trạng thái 06 thực hiện thủ tục chấm dứt hiệu lực mã số thuế, theo quy định tại điểm a.2 khoản 5 Điều 28 Nghị định số 252/2026/NĐ-CP, người nộp thuế ở trạng thái 06 sau khi được chấm dứt hiệu lực mã số thuế thì được hủy bỏ tạm hoãn xuất cảnh.
Theo quy định tại Điều 16 và Điều 28 Thông tư số 90/2026/TT-BTC đối với người nộp thuế là cá nhân kinh doanh, chủ hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã ở trạng thái 06, khi người nộp thuế nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế và hoàn thành việc nộp các hồ sơ khai thuế còn thiếu, báo cáo tình hình sử dụng hóa đơn (đối với hóa đơn giấy theo quy định trước đây, nếu có), số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ; cơ quan thuế đã xử phạt đối với các hành vi vi phạm pháp luật về thuế, hóa đơn tính đến thời điểm người nộp thuế nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế; cơ quan thuế phối hợp với cơ quan hải quan xác định người nộp thuế đã hoàn thành các nghĩa vụ liên quan đến hoạt động xuất khẩu, nhập khẩu; người nộp thuế đã chấp hành quyết định kiểm tra thuế (nếu thuộc trường hợp phải kiểm tra) và hoàn thành toàn bộ nghĩa vụ theo quy định thì cơ quan thuế ban hành Thông báo về việc người nộp thuế hoàn thành nghĩa vụ nộp thuế (mẫu số 28/TB-ĐKT) để doanh nghiệp tiếp tục thực hiện thủ tục giải thể, chấm dứt hoạt động tại cơ quan đăng ký kinh doanh, đồng thời cơ quan thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh đối với người nộp thuế.
Nhà thờ đổ Hải Lý với tháp chuông đứng sát mép sóng vừa được UBND tỉnh Ninh Bình công nhận Điểm du lịch Khu chứng tích biến đổi khí hậu....





Bảo hiểm Xã hội TP. HCM vừa công khai danh sách chậm đóng từ 3 tháng trở lên, trong đó xuất hiện nhiều doanh nghiệp bất động sản, xây dựng...
Giáo hoàng Leo XIV kêu gọi tăng cường quản trị để AI thành công cụ phục vụ hiệu quả cho con người Ngày 25/9, trong cuộc gặp Tổng thống Pháp...
Đại học này tiền thân là Trường Huấn nghiệp Gò Vấp, do các tu sĩ dòng Don Bosco thành lập năm 1956 Thanh tra Chính phủ vừa ban hành Thông...
Nhà thờ đổ Hải Lý với tháp chuông đứng sát mép sóng vừa được UBND tỉnh Ninh Bình công nhận Điểm du lịch Khu chứng tích biến đổi khí hậu....
PARIS, ngày 25 tháng 9 (Reuters) – Hôm thứ Sáu, Giáo hoàng Leo cho biết Liên Hợp Quốc và các tổ chức đa phương khác đang lâm vào khủng hoảng;...
Năm 2022, Tập đoàn Xuân Thiện cam kết tài trợ cho CLB tối thiểu 200 tỷ đồng trong 4 năm, từ 2022 đến hết 2025. Như vậy, riêng đề nghị...
Ngừng hoạt động nhiều năm, không doanh thu, không nợ thuế, nhiều doanh nghiệp vẫn phải “sống lại”, nộp vài trăm triệu đồng và hoàn tất hàng trăm tờ khai,...
doanh nghiệp khi đã phải đóng cửa công ty vì không có doanh thu, thì họ đã quá khốn khổ, đường cùng rồi. Nên đừng bắt họ phải báo cáo...
Tổng thống Mỹ Donald Trump gửi thông điệp chúc mừng tới lãnh đạo và nhân dân Việt Nam nhân dịp kỷ niệm Quốc khánh lần thứ 81. Trong thông điệp...
Bước vào giai đoạn 2026–2030, các siêu dự án hạ tầng như Sân bay Gia Bình hay 4 tuyến đường sắt 17 tỷ USD đang mở ra nhu cầu vốn...
Phó Thủ tướng Phạm Thị Thanh Trà đề nghị Đại sứ Hoa Kỳ Jennifer Wicks tiếp tục làm việc với các cơ quan chức năng của Hoa Kỳ, tăng cường...
Ngày 3/9, Bộ Chính trị, Ban Bí thư sẽ tổ chức Hội nghị toàn quốc nghiên cứu, học tập, quán triệt và triển khai thực hiện một số Nghị quyết, Chỉ thị...
(ĐCSVN) – Tối 28/8, tại Nhà hát Hồ Gươm (Hà Nội), đồng chí Tổng Bí thư, Chủ tịch nước Tô Lâm và Phu nhân chủ trì Lễ kỷ niệm 81...

Mở app eTax, bạn tôi bất ngờ thấy dòng cảnh báo: “Sẽ bị tạm hoãn xuất cảnh trong 30 ngày”, kèm yêu cầu hoàn thành nghĩa vụ thuế hoặc liên...
Một doanh nghiệp 15 năm tuổi, nhiều năm không hoạt động nhưng chưa làm thủ tục đóng cửa, đến khi giải thể chủ đơn vị này mới phát hiện loạt...

05/10/2026 04:47
Công văn nêu rõ, việc áp dụng biện pháp tạm hoãn xuất cảnh phải bảo đảm đúng đối tượng, đúng điều kiện, đúng trình tự theo quy định của Luật Quản lý thuế, Nghị định số 252/2026/NĐ-CP; bảo đảm quyền và lợi ích hợp pháp của người nộp thuế; việc hủy bỏ tạm hoãn xuất cảnh phải được thực hiện ngay khi người nộp thuế đáp ứng điều kiện theo quy định.
Về tạm hoãn xuất cảnh
Theo quy định tại điểm c khoản 1 Điều 28 Nghị định số 252/2026/NĐ-CP, “cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp cơ quan quản lý thuế đủ căn cứ để xác định và đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký theo quy định, sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định” thuộc trường hợp bị tạm hoãn xuất cảnh.
Theo quy định tại điểm a.1 khoản 3 Điều 28 Nghị định 252/2026/NĐ-CP, “trước thời điểm thông báo tạm hoãn xuất cảnh 30 ngày, cơ quan quản lý thuế thông qua Hệ thống thông tin quản lý thuế gửi đến tài khoản giao dịch thuế điện tử của người nộp thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh, đồng thời công khai thông báo này trên trang thông tin điện tử của cơ quan quản lý thuế”.
Căn cứ các quy định nêu trên, điều kiện và trình tự áp dụng biện pháp tạm hoãn xuất cảnh đối với người nộp thuế ở trạng thái 06 đã có thay đổi so với quy định tại Nghị định số 49/2025/NĐ-CP.
Theo đó, sau 90 ngày kể từ ngày cơ quan thuế ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký, nếu người nộp thuế không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế thì cơ quan thuế ban hành Thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh.
Sau 30 ngày kể từ ngày cơ quan thuế ban hành Thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà người nộp thuế vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, thì cơ quan thuế ban hành Thông báo tạm hoãn xuất cảnh đối với người nộp thuế.
Việc áp dụng biện pháp tạm hoãn xuất cảnh đối với các trường hợp nêu trên không phụ thuộc vào việc người nộp thuế đang phát sinh tiền thuế nợ hay không.
Ảnh minh họa. Nguồn: Thanh Niên.
Về hủy bỏ tạm hoãn xuất cảnh
Theo hướng dẫn, người nộp thuế là cá nhân kinh doanh, chủ hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã ở trạng thái 06, khi người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế và đã hoàn thành việc nộp hồ sơ khai thuế còn thiếu, báo cáo tình hình sử dụng hóa đơn (đối với hóa đơn giấy theo quy định trước đây, nếu có), số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ, đồng thời cơ quan thuế đã xử phạt đối với các hành vi vi phạm pháp luật về thuế, hóa đơn tính đến thời điểm người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế theo quy định tại điểm b khoản 1 Điều 18 Thông tư số 90/2026/TT-BTC, nếu số tiền thuế nợ còn phải nộp dưới 50 triệu đồng (đối với cá nhân kinh doanh, chủ hộ kinh doanh) hoặc 500 triệu đồng (đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã) thì cơ quan thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh đối với người nộp thuế.
Người nộp thuế có trách nhiệm hoàn thành đầy đủ nghĩa vụ về thuế, hóa đơn với cơ quan thuế trong thời hạn 30 ngày kể từ ngày cơ quan thuế ban hành Thông báo về các nghĩa vụ thuế phải hoàn thành trước khi khôi phục mã số thuế (Thông báo số 19.1/TB-ĐKT).
Trường hợp người nộp thuế không hoàn thành nghĩa vụ trong thời hạn nêu tại Thông báo số 19.1/TB-ĐKT, cơ quan thuế ban hành Thông báo về việc mã số thuế không được khôi phục (mẫu số 38/TB-ĐKT), khi đó người nộp thuế tiếp tục ở trạng thái 06 và thuộc trường hợp bị tạm hoãn xuất cảnh.
Trường hợp người nộp thuế ở trạng thái 06 thực hiện thủ tục chấm dứt hiệu lực mã số thuế, theo quy định tại điểm a.2 khoản 5 Điều 28 Nghị định số 252/2026/NĐ-CP, người nộp thuế ở trạng thái 06 sau khi được chấm dứt hiệu lực mã số thuế thì được hủy bỏ tạm hoãn xuất cảnh.
Theo quy định tại Điều 16 và Điều 28 Thông tư số 90/2026/TT-BTC đối với người nộp thuế là cá nhân kinh doanh, chủ hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã ở trạng thái 06, khi người nộp thuế nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế và hoàn thành việc nộp các hồ sơ khai thuế còn thiếu, báo cáo tình hình sử dụng hóa đơn (đối với hóa đơn giấy theo quy định trước đây, nếu có), số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ; cơ quan thuế đã xử phạt đối với các hành vi vi phạm pháp luật về thuế, hóa đơn tính đến thời điểm người nộp thuế nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế; cơ quan thuế phối hợp với cơ quan hải quan xác định người nộp thuế đã hoàn thành các nghĩa vụ liên quan đến hoạt động xuất khẩu, nhập khẩu; người nộp thuế đã chấp hành quyết định kiểm tra thuế (nếu thuộc trường hợp phải kiểm tra) và hoàn thành toàn bộ nghĩa vụ theo quy định thì cơ quan thuế ban hành Thông báo về việc người nộp thuế hoàn thành nghĩa vụ nộp thuế (mẫu số 28/TB-ĐKT) để doanh nghiệp tiếp tục thực hiện thủ tục giải thể, chấm dứt hoạt động tại cơ quan đăng ký kinh doanh, đồng thời cơ quan thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh đối với người nộp thuế.



© Copyright 2009 – 2029 VTOCgroup, All rights reserved
® Kinh Tế An Ninh giữ bản quyền nội dung trên website này