05/10/2026 04:47
Công văn nêu rõ, việc áp dụng biện pháp tạm hoãn xuất cảnh phải bảo đảm đúng đối tượng, đúng điều kiện, đúng trình tự theo quy định của Luật Quản lý thuế, Nghị định số 252/2026/NĐ-CP; bảo đảm quyền và lợi ích hợp pháp của người nộp thuế; việc hủy bỏ tạm hoãn xuất cảnh phải được thực hiện ngay khi người nộp thuế đáp ứng điều kiện theo quy định.
Về tạm hoãn xuất cảnh
Theo quy định tại điểm c khoản 1 Điều 28 Nghị định số 252/2026/NĐ-CP, “cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp cơ quan quản lý thuế đủ căn cứ để xác định và đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký theo quy định, sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định” thuộc trường hợp bị tạm hoãn xuất cảnh.
Theo quy định tại điểm a.1 khoản 3 Điều 28 Nghị định 252/2026/NĐ-CP, “trước thời điểm thông báo tạm hoãn xuất cảnh 30 ngày, cơ quan quản lý thuế thông qua Hệ thống thông tin quản lý thuế gửi đến tài khoản giao dịch thuế điện tử của người nộp thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh, đồng thời công khai thông báo này trên trang thông tin điện tử của cơ quan quản lý thuế”.
Căn cứ các quy định nêu trên, điều kiện và trình tự áp dụng biện pháp tạm hoãn xuất cảnh đối với người nộp thuế ở trạng thái 06 đã có thay đổi so với quy định tại Nghị định số 49/2025/NĐ-CP.
Theo đó, sau 90 ngày kể từ ngày cơ quan thuế ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký, nếu người nộp thuế không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế thì cơ quan thuế ban hành Thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh.
Sau 30 ngày kể từ ngày cơ quan thuế ban hành Thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà người nộp thuế vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, thì cơ quan thuế ban hành Thông báo tạm hoãn xuất cảnh đối với người nộp thuế.
Việc áp dụng biện pháp tạm hoãn xuất cảnh đối với các trường hợp nêu trên không phụ thuộc vào việc người nộp thuế đang phát sinh tiền thuế nợ hay không.
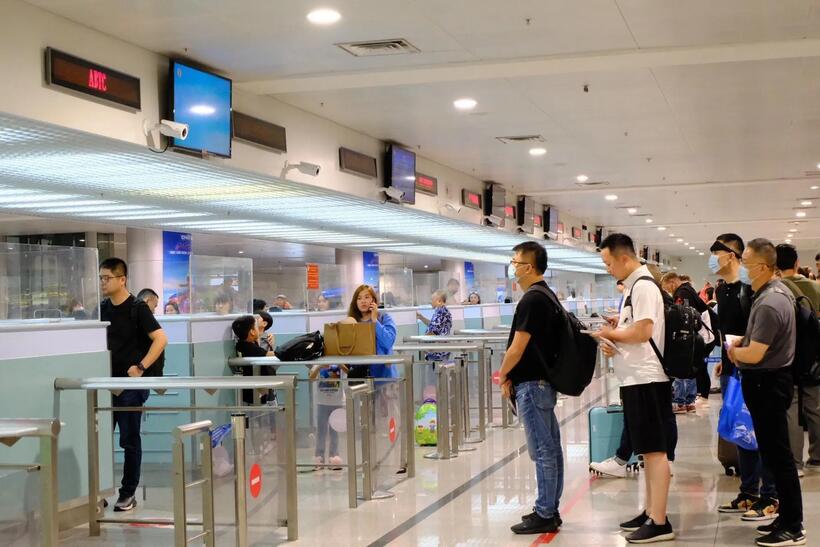
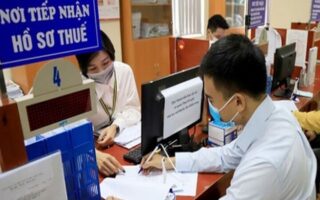
Ảnh minh họa. Nguồn: Thanh Niên.
Về hủy bỏ tạm hoãn xuất cảnh
Theo hướng dẫn, người nộp thuế là cá nhân kinh doanh, chủ hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã ở trạng thái 06, khi người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế và đã hoàn thành việc nộp hồ sơ khai thuế còn thiếu, báo cáo tình hình sử dụng hóa đơn (đối với hóa đơn giấy theo quy định trước đây, nếu có), số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ, đồng thời cơ quan thuế đã xử phạt đối với các hành vi vi phạm pháp luật về thuế, hóa đơn tính đến thời điểm người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế theo quy định tại điểm b khoản 1 Điều 18 Thông tư số 90/2026/TT-BTC, nếu số tiền thuế nợ còn phải nộp dưới 50 triệu đồng (đối với cá nhân kinh doanh, chủ hộ kinh doanh) hoặc 500 triệu đồng (đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã) thì cơ quan thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh đối với người nộp thuế.
Người nộp thuế có trách nhiệm hoàn thành đầy đủ nghĩa vụ về thuế, hóa đơn với cơ quan thuế trong thời hạn 30 ngày kể từ ngày cơ quan thuế ban hành Thông báo về các nghĩa vụ thuế phải hoàn thành trước khi khôi phục mã số thuế (Thông báo số 19.1/TB-ĐKT).
Trường hợp người nộp thuế không hoàn thành nghĩa vụ trong thời hạn nêu tại Thông báo số 19.1/TB-ĐKT, cơ quan thuế ban hành Thông báo về việc mã số thuế không được khôi phục (mẫu số 38/TB-ĐKT), khi đó người nộp thuế tiếp tục ở trạng thái 06 và thuộc trường hợp bị tạm hoãn xuất cảnh.
Trường hợp người nộp thuế ở trạng thái 06 thực hiện thủ tục chấm dứt hiệu lực mã số thuế, theo quy định tại điểm a.2 khoản 5 Điều 28 Nghị định số 252/2026/NĐ-CP, người nộp thuế ở trạng thái 06 sau khi được chấm dứt hiệu lực mã số thuế thì được hủy bỏ tạm hoãn xuất cảnh.
Theo quy định tại Điều 16 và Điều 28 Thông tư số 90/2026/TT-BTC đối với người nộp thuế là cá nhân kinh doanh, chủ hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã ở trạng thái 06, khi người nộp thuế nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế và hoàn thành việc nộp các hồ sơ khai thuế còn thiếu, báo cáo tình hình sử dụng hóa đơn (đối với hóa đơn giấy theo quy định trước đây, nếu có), số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ; cơ quan thuế đã xử phạt đối với các hành vi vi phạm pháp luật về thuế, hóa đơn tính đến thời điểm người nộp thuế nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế; cơ quan thuế phối hợp với cơ quan hải quan xác định người nộp thuế đã hoàn thành các nghĩa vụ liên quan đến hoạt động xuất khẩu, nhập khẩu; người nộp thuế đã chấp hành quyết định kiểm tra thuế (nếu thuộc trường hợp phải kiểm tra) và hoàn thành toàn bộ nghĩa vụ theo quy định thì cơ quan thuế ban hành Thông báo về việc người nộp thuế hoàn thành nghĩa vụ nộp thuế (mẫu số 28/TB-ĐKT) để doanh nghiệp tiếp tục thực hiện thủ tục giải thể, chấm dứt hoạt động tại cơ quan đăng ký kinh doanh, đồng thời cơ quan thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh đối với người nộp thuế.
Quản lý thuế là cần thiết nhưng không nên để người dân gánh mọi hậu quả của lỗi dữ liệu, mạo danh hay thủ tục kéo dài. Thời gian qua,...


28 ngày trước

28 ngày trước



Dòng dầu từ Vịnh Ba Tư đã vượt mức trước khi xung đột tại Iran xảy ra, nhờ một hệ thống vận chuyển mới dưới sự bảo vệ của Mỹ,...
Thủ tướng yêu cầu hoàn thiện quy định về mua sắm, đấu thầu thuốc và thiết bị y tế, bảo đảm công khai, minh bạch, phù hợp khả năng chi...
Lão bà huyền thoại này được ngưỡng mộ bởi ý chí làm giàu và sức mạnh vượt qua bao sóng gió như vướng vòng lao lý, bị chồng bỏ rơi,...
Quản lý thuế là cần thiết nhưng không nên để người dân gánh mọi hậu quả của lỗi dữ liệu, mạo danh hay thủ tục kéo dài. Thời gian qua,...
Sau giáo dục, Tập đoàn Nguyễn Hoàng (NHG) tiếp tục mở rộng sang Y tế. Ngày 20/9/2026, Tập đoàn chính thức vận hành Bệnh viện Đại học Quốc tế Hồng...
Người kỹ sư gốc Hương Thuỷ, Hà Tĩnh là một trong những nhân tài AI của Google. Tháng 8/2026, giới công nghệ và đầu tư trí tuệ nhân tạo (AI)...
Cựu Bộ trưởng Y tế Nguyễn Thị Kim Tiến đã được xét giảm từ 6 năm xuống 3 năm tù do khắc phục xong 108 tỷ đồng và nộp thêm...
Sáng 2-10, Ban Tổ chức Trung ương tổ chức Hội thảo khoa học “Nâng cao chất lượng công tác quản lý đảng viên đáp ứng yêu cầu, nhiệm vụ trong...
Một mét khối nước đến được người sử dụng là kết quả của cả một chuỗi vận hành. Ở mỗi khâu, các đơn vị cấp nước phải đồng thời kiểm...
Không cần bỏ vốn nhập hàng, không phải thuê mặt bằng hay trực tiếp đứng quầy, người tham gia có thể trở thành một “người bán hàng” cho Bách Hóa...

Bảo hiểm Xã hội TP. HCM vừa công khai danh sách chậm đóng từ 3 tháng trở lên, trong đó xuất hiện nhiều doanh nghiệp bất động sản, xây dựng...
Giáo hoàng Leo XIV kêu gọi tăng cường quản trị để AI thành công cụ phục vụ hiệu quả cho con người Ngày 25/9, trong cuộc gặp Tổng thống Pháp...
Đại học này tiền thân là Trường Huấn nghiệp Gò Vấp, do các tu sĩ dòng Don Bosco thành lập năm 1956 Thanh tra Chính phủ vừa ban hành Thông...
Nhà thờ đổ Hải Lý với tháp chuông đứng sát mép sóng vừa được UBND tỉnh Ninh Bình công nhận Điểm du lịch Khu chứng tích biến đổi khí hậu....
PARIS, ngày 25 tháng 9 (Reuters) – Hôm thứ Sáu, Giáo hoàng Leo cho biết Liên Hợp Quốc và các tổ chức đa phương khác đang lâm vào khủng hoảng;...

05/10/2026 04:47
Công văn nêu rõ, việc áp dụng biện pháp tạm hoãn xuất cảnh phải bảo đảm đúng đối tượng, đúng điều kiện, đúng trình tự theo quy định của Luật Quản lý thuế, Nghị định số 252/2026/NĐ-CP; bảo đảm quyền và lợi ích hợp pháp của người nộp thuế; việc hủy bỏ tạm hoãn xuất cảnh phải được thực hiện ngay khi người nộp thuế đáp ứng điều kiện theo quy định.
Về tạm hoãn xuất cảnh
Theo quy định tại điểm c khoản 1 Điều 28 Nghị định số 252/2026/NĐ-CP, “cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của Luật Doanh nghiệp, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp cơ quan quản lý thuế đủ căn cứ để xác định và đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký theo quy định, sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định” thuộc trường hợp bị tạm hoãn xuất cảnh.
Theo quy định tại điểm a.1 khoản 3 Điều 28 Nghị định 252/2026/NĐ-CP, “trước thời điểm thông báo tạm hoãn xuất cảnh 30 ngày, cơ quan quản lý thuế thông qua Hệ thống thông tin quản lý thuế gửi đến tài khoản giao dịch thuế điện tử của người nộp thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh, đồng thời công khai thông báo này trên trang thông tin điện tử của cơ quan quản lý thuế”.
Căn cứ các quy định nêu trên, điều kiện và trình tự áp dụng biện pháp tạm hoãn xuất cảnh đối với người nộp thuế ở trạng thái 06 đã có thay đổi so với quy định tại Nghị định số 49/2025/NĐ-CP.
Theo đó, sau 90 ngày kể từ ngày cơ quan thuế ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký, nếu người nộp thuế không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế thì cơ quan thuế ban hành Thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh.
Sau 30 ngày kể từ ngày cơ quan thuế ban hành Thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà người nộp thuế vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, thì cơ quan thuế ban hành Thông báo tạm hoãn xuất cảnh đối với người nộp thuế.
Việc áp dụng biện pháp tạm hoãn xuất cảnh đối với các trường hợp nêu trên không phụ thuộc vào việc người nộp thuế đang phát sinh tiền thuế nợ hay không.
Ảnh minh họa. Nguồn: Thanh Niên.
Về hủy bỏ tạm hoãn xuất cảnh
Theo hướng dẫn, người nộp thuế là cá nhân kinh doanh, chủ hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã ở trạng thái 06, khi người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế và đã hoàn thành việc nộp hồ sơ khai thuế còn thiếu, báo cáo tình hình sử dụng hóa đơn (đối với hóa đơn giấy theo quy định trước đây, nếu có), số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ, đồng thời cơ quan thuế đã xử phạt đối với các hành vi vi phạm pháp luật về thuế, hóa đơn tính đến thời điểm người nộp thuế nộp hồ sơ đề nghị khôi phục mã số thuế theo quy định tại điểm b khoản 1 Điều 18 Thông tư số 90/2026/TT-BTC, nếu số tiền thuế nợ còn phải nộp dưới 50 triệu đồng (đối với cá nhân kinh doanh, chủ hộ kinh doanh) hoặc 500 triệu đồng (đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã) thì cơ quan thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh đối với người nộp thuế.
Người nộp thuế có trách nhiệm hoàn thành đầy đủ nghĩa vụ về thuế, hóa đơn với cơ quan thuế trong thời hạn 30 ngày kể từ ngày cơ quan thuế ban hành Thông báo về các nghĩa vụ thuế phải hoàn thành trước khi khôi phục mã số thuế (Thông báo số 19.1/TB-ĐKT).
Trường hợp người nộp thuế không hoàn thành nghĩa vụ trong thời hạn nêu tại Thông báo số 19.1/TB-ĐKT, cơ quan thuế ban hành Thông báo về việc mã số thuế không được khôi phục (mẫu số 38/TB-ĐKT), khi đó người nộp thuế tiếp tục ở trạng thái 06 và thuộc trường hợp bị tạm hoãn xuất cảnh.
Trường hợp người nộp thuế ở trạng thái 06 thực hiện thủ tục chấm dứt hiệu lực mã số thuế, theo quy định tại điểm a.2 khoản 5 Điều 28 Nghị định số 252/2026/NĐ-CP, người nộp thuế ở trạng thái 06 sau khi được chấm dứt hiệu lực mã số thuế thì được hủy bỏ tạm hoãn xuất cảnh.
Theo quy định tại Điều 16 và Điều 28 Thông tư số 90/2026/TT-BTC đối với người nộp thuế là cá nhân kinh doanh, chủ hộ kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã ở trạng thái 06, khi người nộp thuế nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế và hoàn thành việc nộp các hồ sơ khai thuế còn thiếu, báo cáo tình hình sử dụng hóa đơn (đối với hóa đơn giấy theo quy định trước đây, nếu có), số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ; cơ quan thuế đã xử phạt đối với các hành vi vi phạm pháp luật về thuế, hóa đơn tính đến thời điểm người nộp thuế nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế; cơ quan thuế phối hợp với cơ quan hải quan xác định người nộp thuế đã hoàn thành các nghĩa vụ liên quan đến hoạt động xuất khẩu, nhập khẩu; người nộp thuế đã chấp hành quyết định kiểm tra thuế (nếu thuộc trường hợp phải kiểm tra) và hoàn thành toàn bộ nghĩa vụ theo quy định thì cơ quan thuế ban hành Thông báo về việc người nộp thuế hoàn thành nghĩa vụ nộp thuế (mẫu số 28/TB-ĐKT) để doanh nghiệp tiếp tục thực hiện thủ tục giải thể, chấm dứt hoạt động tại cơ quan đăng ký kinh doanh, đồng thời cơ quan thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh đối với người nộp thuế.



© Copyright 2009 – 2029 VTOCgroup, All rights reserved
® Kinh Tế An Ninh giữ bản quyền nội dung trên website này